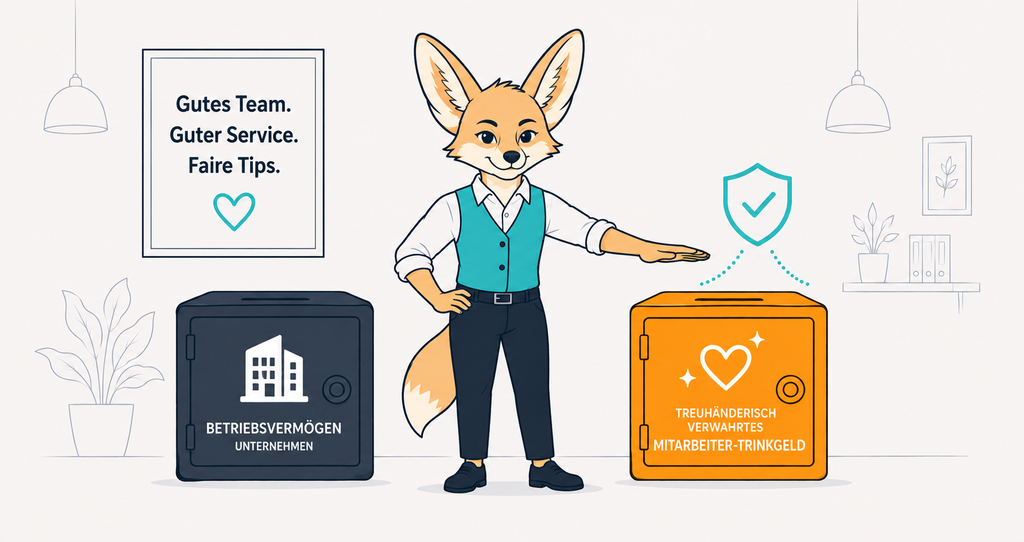
Trinkgeld sofort trennen: Warum das bei Kartenzahlung Pflicht ist
September 2026 · ca. 3 min Lesezeit
Bar ist die Trennung offensichtlich – das Trinkgeld liegt einfach nicht in der Betriebskasse. Bei Kartenzahlung ist das anders: Das Geld landet zunächst ganz normal auf dem Geschäftskonto, vermischt mit dem eigentlichen Umsatz. Genau hier entsteht das Risiko, das viele Betriebe unterschätzen.
Was „sofortige Trennung“ konkret bedeutet
Das bedeutet: Sobald das Trinkgeld auf dem Geschäftskonto eingeht, ist es rechtlich nicht euer Geld – ihr verwaltet es nur treuhänderisch für eure Mitarbeiter. Bleibt es unstrukturiert im allgemeinen Zahlungsverkehr liegen, vermischt es sich faktisch mit echten Betriebseinnahmen. Das ist genau der Zustand, den eine ordnungsgemäße Buchführung verhindern soll.
Warum das mehr als reine Formalie ist
Die sofortige Trennung ist keine Fleißaufgabe für Buchhaltungs-Perfektionisten, sondern hat einen handfesten rechtlichen Hintergrund:
- Kassensturzfähigkeit: Zu jedem Zeitpunkt muss nachvollziehbar sein, wie viel treuhänderisch verwahrtes Trinkgeld aktuell aussteht – vermischtes Geld macht das unmöglich
- GoBD-Konformität: Die Nachweispflicht als durchlaufender Posten (§ 238 HGB) setzt eine klare, zeitnahe Trennung voraus
- Vertrauensschutz für Mitarbeiter: Rechtlich geschütztes Trinkgeld darf nicht für Betriebsschäden oder Liquiditätsengpässe „zwischenverwendet“ werden – bei fehlender Trennung entsteht genau dieses Risiko, selbst wenn es nicht beabsichtigt ist
Was bei fehlender Trennung droht
Fehlt eine nachvollziehbare, sofortige Trennung, kann das Finanzamt im Rahmen einer Betriebsprüfung die Beträge schätzen – mit einer unangenehmen Konsequenz: Die geschätzten Trinkgeldeinnahmen gelten dann als Betriebseinnahme und werden dadurch steuer- und sozialversicherungspflichtig, statt wie eigentlich vorgesehen steuerfrei an die Mitarbeiter durchzulaufen.
So setzt du die Trennung praktisch um
Getrenntes Konto oder Unterkonto
Ein eigenes Treuhandkonto (oder zumindest ein separates Unterkonto) für eingehendes Mitarbeiter-Trinkgeld schafft die klarste, jederzeit nachvollziehbare Trennung.
Sofortige Umbuchung statt Sammelposten
Trinkgeld sollte nicht erst am Monatsende, sondern zeitnah nach Eingang als durchlaufender Posten separiert werden – nicht erst dann, wenn die Auszahlung ohnehin ansteht.
Lückenlose Dokumentation
Jede Bewegung – Eingang wie Auszahlung – gehört nachvollziehbar dokumentiert, damit die Kassensturzfähigkeit jederzeit gegeben ist.
Checkliste: Trinkgeld sauber trennen
- Eingehendes Kartentrinkgeld wird sofort erkannt, nicht erst am Monatsende
- Getrenntes Konto oder klar abgegrenztes Unterkonto vorhanden
- Keine Vermischung mit dem laufenden Betriebs-Cashflow, auch nicht kurzfristig
- Trennung jederzeit für eine Betriebsprüfung nachweisbar
Automatische Trennung statt manuellem Aufwand
tipgood Pro trennt eingehendes Trinkgeld automatisch über ein eigenes Treuhandkonto vom Betriebsvermögen – sofort, nachvollziehbar, ohne dass du manuell eingreifen musst.
Quelle: DEHOGA Merkblatt Trinkgeld (Stand 16.06.2025), GoBD/§ 238 HGB. Diese Zusammenfassung dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Steuerberatung.